Anses concentra créditos a jubilados en la Red Mutual
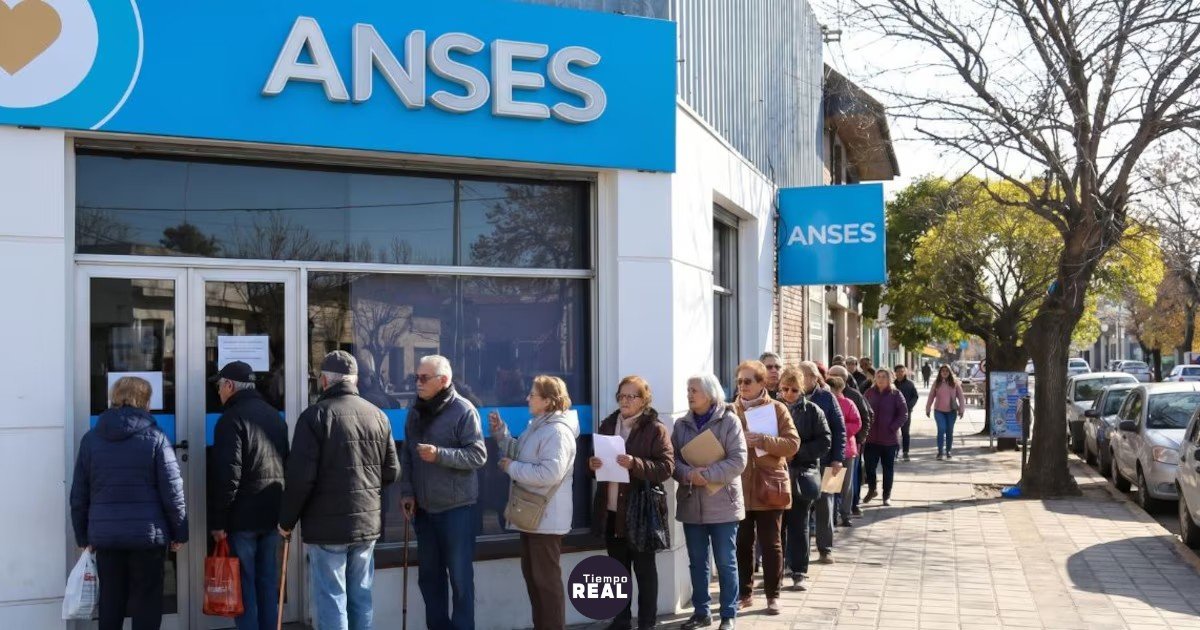
La resolución 970, vigente desde octubre de 2024, obligó a 432 entidades a volver a solicitar la autorización para ofrecer préstamos con código de descuento. Hoy sólo 35 operan, y tres de ellas, bajo el control de Walter Grenón, acaparan gran parte del mercado.

Hace apenas dos años el gobierno de Javier Milei aprobó la resolución 970 del Anses, que anuló el régimen anterior y obligó a todas las entidades que otorgaban préstamos a jubilados a presentar una nueva adhesión. El requisito central consiste en garantizar el equivalente a 3 000 jubilaciones mínimas, una suma que supera los 1.050 millones de pesos. Nunca antes se había exigido una garantía de tal magnitud, lo que, según fuentes del sector, descarta de plano a la mayoría de las mutuales de localidades pequeñas.
El impacto es evidente: de los 432 prestadores que operaban con códigos de descuento, sólo 35 lograron cumplir con la nueva normativa. De esos, 23 son mutuales o cooperativas, 10 gremios y 2 centros de jubilados. Tres de las mutuales – la Asociación Mutual 7 de Agosto (AMSDA), Unión Solidaria (AMUS) y Mutual Urquiza – concentran la mayor parte del flujo de crédito y están bajo la égida de Red Mutual, empresa del empresario santafesino Walter Grenón. Grenón ya figura en la justicia por el presunto vaciamiento del Diario de Paraná, lo que plantea dudas sobre la concentración de poder financiero en una sola red empresarial.
Más allá del obstáculo económico, la resolución impone una serie de certificaciones cuya aprobación queda a la discreción administrativa del Anses, dependiente del Ministerio de Capital Humano, a cargo de Sandra Pettovello. Según una fuente al tanto del proceso, “el esquema de certificaciones es el filtro. En Anses le dan el flujo de préstamos a esas mutuales, lo hacen a nivel administrativo, no normativo”. La falta de nuevos operadores en casi dos años sugiere que el filtro está funcionando como una barrera de entrada más que como una garantía de calidad.
Otro punto crítico es el techo de la tasa de interés. La normativa fija que el Costo Financiero Total (CFT) no puede superar en cinco puntos porcentuales la tasa de la línea Previsional del Banco Nación, que hoy tiene una Tasa Nominal Anual del 59 % y un CFT efectivo del 78 %. Este límite queda por debajo del costo de fondeo para la mayoría de las mutuales y cooperativas que no cuentan con el respaldo del Banco Nación, obligándolas a operar con márgenes muy estrechos o a abandonar el mercado.
El conjunto de requisitos – la garantía de mil millones de pesos, la maraña de certificaciones y el tope de tasa – ha dejado fuera a muchas entidades que antes atendían a jubilados en regiones apartadas. Según los propios afectados, esas mutuales ahora funcionan bajo un esquema de liquidación forzada, cobrando la cartera antigua sin poder generar nuevos préstamos, lo que implica despidos y reducción de servicios.
Quedan varias preguntas sin respuesta. ¿Cuál es el objetivo real de una normativa que, bajo el pretexto de proteger a los jubilados, reduce drásticamente la oferta de crédito y favorece a un grupo reducido de operadores? ¿Por qué el Anses no ha habilitado nuevos prestadores tras casi dos años de vigencia, a pesar de la clara escasez de opciones para los usuarios? Y, sobre todo, ¿qué mecanismos de control existen para evitar que la concentración de crédito en la Red Mutual genere conflictos de interés, considerando los procesos judiciales que ya enfrenta su propietario?
Mientras tanto, los jubilados siguen atrapados en un sistema donde la competencia parece haber sido sustituida por una especie de oligopolio regulado. La falta de transparencia en la adjudicación de certificaciones y la ausencia de criterios claros para la garantía de préstamos hacen que la medida sea objeto de críticas crecientes dentro del sector previsional. La presión de los organismos de defensa del consumidor y de los propios usuarios podría obligar al gobierno a revisar la normativa, aunque por ahora el panorama sigue dominado por unas pocas entidades que, según los datos disponibles, controlan la mayor parte del crédito destinado a los jubilados.