Senado aprueba Inocencia Fiscal II y abre dudas sobre su alcance
El proyecto, impulsado por el gobierno de Javier Milei, busca que los ahorristas saquen dólares del “colchón” y los vuelquen al sistema financiero. La nueva versión, presentada tras críticas a la norma original, incluye cinco cambios clave, pero deja varios vacíos que podrían complicar su aplicación.

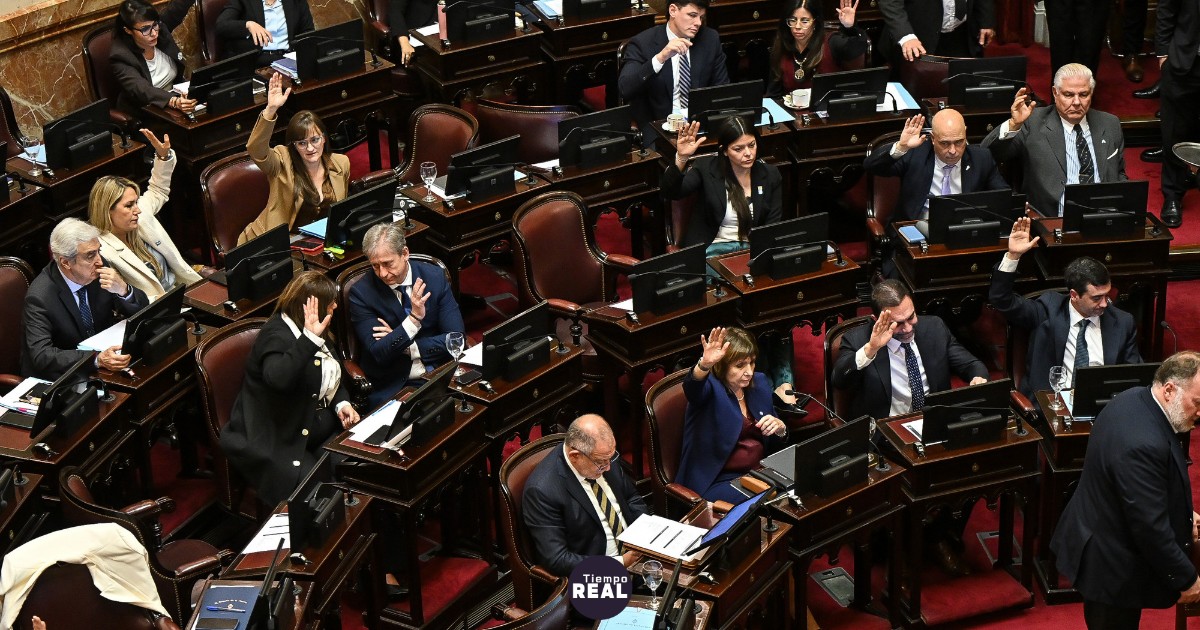
El Senado dio el visto bueno a la iniciativa conocida como Inocencia Fiscal II, una reforma que el Ejecutivo presenta como la solución para que los ahorristas “desempolven” dólares y los inyecten a la economía. La medida, que ya cuenta con la mitad de los votos en la Cámara de Diputados, pasa ahora al Senado para su sanción final y, de ser aprobada, requerirá una reglamentación que aún no está definida.
Los contadores fueron los primeros en pedir una revisión de la normativa original. Según el tributarista Sebastián Domíndez, de SDC Asesores Tributarios, la presión sobre el ministro Luis Caputo surgió porque, de no modificarse, muchos contribuyentes se negarían a declarar sus fondos. El texto que ahora se discute incorpora cinco “claves” que, en teoría, deberían aclarar los puntos más conflictivos de la versión anterior.
1. Redefinición de la “discrepancia significativa”
El nuevo umbral elimina la posibilidad de que una diferencia mínima –por ejemplo, de un peso– genere la figura de discrepancia. En su lugar, se fija un límite basado en el 5 % del monto objetivo de punibilidad (MOP) del artículo 1° del Régimen Penal Tributario. El problema es que la norma no especifica si el MOP debe tomarse al cierre del ejercicio fiscal o al momento de presentar la declaración jurada. En 2025, el MOP era de $1.500.000; el 5 % equivaldría a $75.000. Si se aplica el MOP al momento de la declaración, el número saltaría a $5.000.000. La ausencia de una regla clara deja un margen amplio para interpretaciones que podrían beneficiar o perjudicar a los contribuyentes.
2. Posibilidad de rectificar sin perder beneficios
Ahora, si la Administración de Recursos de la Contribución (ARCA) notifica una liquidación administrativa, el contribuyente dispone de 15 días hábiles para presentar una declaración jurada rectificativa y regularizar el saldo sin que ello constituya una “discrepancia significativa”. La medida parece ampliar la defensa del contribuyente, pero la práctica sugiere que el fisco podría mantener su criterio aun cuando el contribuyente haya regularizado la situación. ¿Hasta qué punto se respetará realmente este plazo?
3. Limitación de las presunciones del artículo 18 de la Ley 11.683
Hasta el 31 de diciembre de 2027, la normativa excluye los incisos f) y g) de la Ley 11.683, que presumen ingresos a partir de depósitos bancarios. Los demás indicios solo podrán usarse como elementos indiciarios, siempre que se corroboren con la información declarada por el contribuyente o disponible en los sistemas de ARCA. La restricción temporal plantea la pregunta de qué ocurrirá después de esa fecha: ¿se reactivarán las presunciones y, de ser así, bajo qué condiciones?
4. Carga de la prueba recae exclusivamente en ARCA
El proyecto otorga a ARCA la única responsabilidad de demostrar la existencia de una discrepancia significativa, obligándola a basarse únicamente en la información declarada por el contribuyente y en los datos de sus propios sistemas o de terceros. Aunque la medida refuerza la posición del contribuyente, la práctica administrativa podría generar disputas sobre qué información se considera “disponible” para ARCA. La falta de criterios claros sobre la valoración de pruebas externas podría generar litigios prolongados.
5. Cambios en la consideración de Bienes Personales
Se introduce una “ficción” que incorpora los fondos utilizados al patrimonio del contribuyente en la fecha de la operación, eliminando la posibilidad de que ARCA reclame el impuesto sobre Bienes Personales por periodos anteriores. Esta modificación busca simplificar la tributación, pero no aclara cómo se manejarán los casos en los que los fondos provengan de distintas fuentes o se hayan movido antes de la fecha de la operación.
En conjunto, la reforma pretende eliminar los topes cuantitativos de acceso y ofrecer mayor certeza a los ahorristas que decidan regularizar sus dólares. Sin embargo, la ausencia de definiciones precisas –sobre el MOP, los plazos de prueba y la aplicación posterior a 2027– deja un terreno fértil para interpretaciones divergentes. La próxima fase, la reglamentación, será crucial para determinar si la Inocencia Fiscal II se convierte en un mecanismo efectivo de “blanqueo” o en otro conjunto de normas que, en la práctica, generen más incertidumbre que confianza. El debate está abierto y, mientras tanto, los contribuyentes siguen a la espera de respuestas concretas.